VWAP・VWMAとは
VWAP(出来高加重平均価格:Volume Weighted Average Price)とVWMA(出来高加重移動平均線:Volume Weighted Moving Average)とは、価格の平均を求めるときに、「出来高(ボリューム)の多い価格ほど重く」扱う平均線です。普通の移動平均線は、出来高を考えず、価格だけを平均します。この2つは、「多くの取引が成立した価格」に、平均値を寄せることを目指しています。
| VWAP | VWMA | |
|---|---|---|
| 正式名 | Volume Weighted Average Price | Volume Weighted Moving Average |
| 平均する範囲 | 基準点(その日の始まりなど)から、現在まで | 直近N本 |
| 計算に使う価格 | 典型価格(高値・安値・終値の平均) | 終値 |
| 主な見方 | その日の「平均コスト」の基準 | 出来高を考慮した移動平均 |
FXでの大切な注意点:ボリュームはティックボリューム
株式では、取引所が、売買された株数(出来高)を集計します。FXには、世界全体の出来高を示す公式なデータがありません。FXのチャートに表示されるボリュームは、「レートが更新された回数(ティックボリューム)」です。出来高とティックボリュームについては、別の記事で解説しています。
| 項目 | 内容 |
|---|---|
| ボリュームの中身 | 売買の数量ではなく、レートの更新回数 |
| データの出どころ | 取引会社・データ提供元ごと(同じ時間でも、数値が違う) |
| VWAP・VWMAの値 | 取引会社・ツールごとに、少しずつ違う |
| 基準点(VWAP) | FXには、株式のような「取引開始時刻」がなく、自分で決める必要がある |
そのため、FXでのVWAP・VWMAは、「ティックボリュームを重みに使った、近似値」です。株式のVWAPと、同じ意味を持つわけではありません。ティックボリュームは、実際の出来高と似た動きをする傾向があると、一般に考えられていますが、あくまで目安です。
VWAPの計算方法
VWAPは、基準点から現在までの「典型価格 × ボリューム」の合計を、ボリュームの合計で割ります。
典型価格 = (高値 + 安値 + 終値) ÷ 3

VWAP = Σ(典型価格 × ボリューム) ÷ Σ ボリューム
      (基準点から、現在の足まで)
基準点を、新しい日や新しい時間帯の始まりに置いて、そこから累計するため、時間がたつほど、新しい足の影響は小さくなります。
計算例:5本のVWAP
1時間足の5本が、次の値だったとします(ボリュームは、ティックボリュームの仮の値です)。
| 足 | 高値 | 安値 | 終値 | ボリューム | 典型価格 |
|---|---|---|---|---|---|
| 1本目 | 150.30円 | 150.10円 | 150.20円 | 2000 | 150.2000円 |
| 2本目 | 150.50円 | 150.20円 | 150.45円 | 1000 | 150.3833円 |
| 3本目 | 150.60円 | 150.35円 | 150.40円 | 500 | 150.4500円 |
| 4本目 | 150.55円 | 150.30円 | 150.50円 | 500 | 150.4500円 |
| 5本目 | 150.70円 | 150.45円 | 150.65円 | 1000 | 150.6000円 |
たとえば4本目の典型価格は、(150.55 + 150.30 + 150.50) ÷ 3 = 150.45円です。
2本目までのVWAPは、次のとおりです。
2本目までのVWAP
= (150.2000 × 2000 + 150.3833 × 1000) ÷ (2000 + 1000)
= (300,400 + 150,383) ÷ 3000
= 450,783 ÷ 3000
≒ 150.2611円
5本目までのVWAPは、次のとおりです。
5本目までのVWAP
= (300,400 + 150,383 + 75,225 + 75,225 + 150,600) ÷ 5000
= 751,833 ÷ 5000
≒ 150.3667円
| 足 | 累計ボリューム | VWAP |
|---|---|---|
| 1本目 | 2000 | 150.2000円 |
| 2本目 | 3000 | 150.2611円 |
| 3本目 | 3500 | 150.2881円 |
| 4本目 | 4000 | 150.3083円 |
| 5本目 | 5000 | 150.3667円 |
5本の典型価格を、単純に平均すると150.4167円ですが、VWAPは150.3667円と、5pips低くなっています。ボリュームが最も多い1本目(2000)の価格が、大きく反映されたためです。価格が上昇しても、VWAPは、ゆっくりしか動かないことが分かります。
VWMAの計算方法
VWMAは、直近N本の「終値 × ボリューム」の合計を、ボリュームの合計で割ります。SMAの計算式に、ボリュームの重みを加えたものです。SMAについては、別の記事で解説しています。
VWMA = 直近N本の(終値 × ボリューム)の合計 ÷ 直近N本のボリュームの合計
計算例:5本のVWMAとSMA
同じ5本で、5VWMAと5SMAを計算します。
5VWMA
= (150.20×2000 + 150.45×1000 + 150.40×500 + 150.50×500 + 150.65×1000) ÷ 5000
= (300,400 + 150,450 + 75,200 + 75,250 + 150,650) ÷ 5000
= 751,950 ÷ 5000
= 150.39円

5SMA
= (150.20 + 150.45 + 150.40 + 150.50 + 150.65) ÷ 5
= 752.20 ÷ 5
= 150.44円
5SMAは150.44円、5VWMAは150.39円と、5pips違います。1本目の終値(150.20円)は、ボリュームが最も多いため、VWMAは、その安い価格に引っ張られているのです。
他の平均線との違い
| SMA | VWMA | VWAP | |
|---|---|---|---|
| 重み | すべて同じ | ボリューム | ボリューム |
| 平均する期間 | 直近N本 | 直近N本 | 基準点から現在まで |
| 使う価格 | 終値 | 終値 | 典型価格 |
| 出来高の影響 | なし | あり | あり |
| 時間がたつと | 動く | 動く | 動きにくくなる |
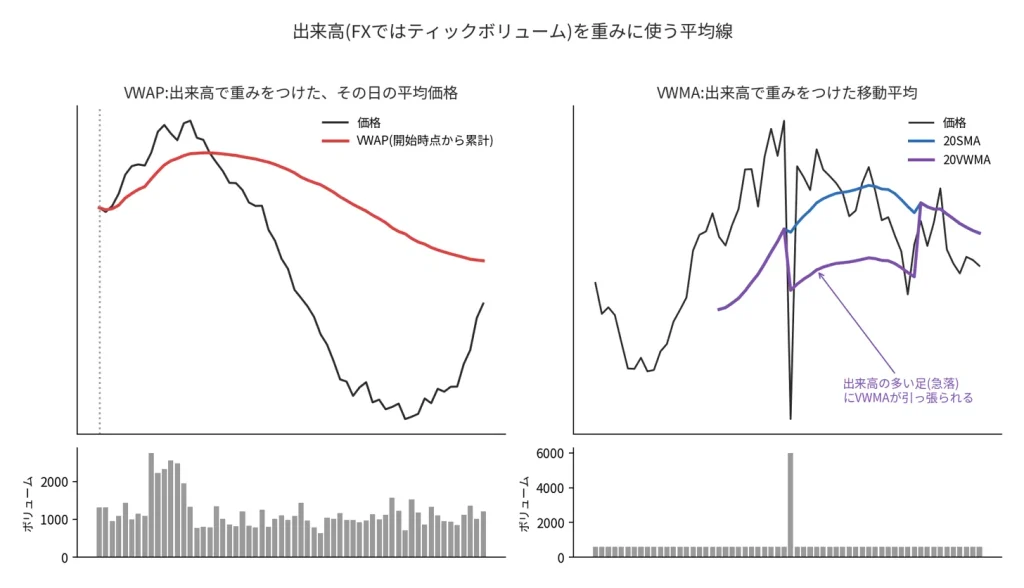
VWMAの特徴は、「ボリュームの多い足に、引っ張られる」ことです。図の右側で、ボリュームの多い急落の足が出ると、VWMAは大きく下がり、その足が計算期間から外れた瞬間に、急に元へ戻っています。この動きが、ダマシに見えることがあるため、注意が必要です。
使い方
1. 価格とVWAPの位置を見る
| 状況 | 見方 |
|---|---|
| 価格がVWAPより上 | 基準点以降に買った人の平均コストより、高い位置。買い優勢の目安 |
| 価格がVWAPより下 | 平均コストより安い位置。売り優勢の目安 |
| 価格がVWAPの近く | 均衡。どちらに動くか、様子を見る |
2. VWAPからの乖離を、戻りの目安にする
価格がVWAPから大きく離れたとき、VWAP方向へ戻ることを、狙う考え方があります。
計算例:VWAPへの戻りを売る
VWAPが150.60円で、価格が急に上昇して150.95円(VWAPから35pips上)まで届き、直近高値151.05円を抜けずに、上ヒゲの長い足をつくって、150.90円で引けたとします。損切りは、直近高値の5pips上(151.10円)、利益確定はVWAP(150.60円)とします。
足の確定後に、終値(150.90円)で売る場合
エントリー 150.90円、損切り 151.10円、利確 150.60円
リスク   = 151.10 − 150.90 = 0.20円(20pips)
リワード = 150.90 − 150.60 = 0.30円(30pips)
リスクリワード比 = 30 ÷ 20 = 1.5
150.95円まで上がったところに、指値で売る場合
エントリー 150.95円、損切り 151.10円、利確 150.60円
リスク   = 151.10 − 150.95 = 0.15円(15pips)
リワード = 150.95 − 150.60 = 0.35円(35pips)
リスクリワード比 = 35 ÷ 15 ≒ 2.3
指値のほうが、リスクリワード比は良くなります(スプレッドや約定のずれは、考慮していません)。ただし、指値の位置まで届かずに下がると、エントリーできません。また、強いトレンドの日は、VWAPから離れ続けることがあり、「戻る」前提が崩れます。VWAP自体も、時間とともに動くため、利益確定の位置は、状況に合わせて見直します。
3. 押し目・戻りの目安にする
価格がVWAPの上で推移しているとき、VWAPまで下がって、反発する場面を、押し目として見ます。押し目(プルバック)については、別の記事で解説しています。
4. VWMAを、移動平均線として使う
VWMAは、使い方は、SMAと同じです。ボリュームの急増を、平均に反映したい場合に、SMAとあわせて見ることがあります。
注意点
1. ティックボリュームは、取引会社で違う
同じ時間でも、取引会社やデータ提供元によって、ボリュームが違うため、VWAP・VWMAの値も違います。普段使うチャートで、確認しましょう。
2. 基準点(VWAP)を、決める必要がある
FXには、取引所の開始時刻のようなものがなく、どこから累計するかによって、VWAPの値は変わります。ツールによっては、取引会社のサーバー時間の0時から累計することが多いです。自分で決めた基準点で、一貫して使うことが大切です。
3. 時間とともに、動きにくくなる
VWAPは、基準点からの累計平均のため、時間がたつほど、新しい価格に反応しにくくなります。1日の後半は、価格との乖離が大きくなりやすいです。
4. ボリュームが急増した足に、影響される
ニュース発表などで、ボリュームが急増した足は、VWMAやVWAPを大きく動かします。その足が期間から外れると、VWMAが急に動くことにも、注意が必要です。
5. 値動きの小さい時間帯は、意味が薄い
ボリュームが少ない時間帯(早朝など)は、平均の信頼性が低いため、意味が薄いです。
6. 足が確定するまで、分からない
進行中の足の高値・安値・終値・ボリュームは、確定するまで変わります。VWAP・VWMAの値も、それにつれて動くため、確定後に判断しましょう。
初心者が間違えやすいポイント
FXのVWAPを、株式のVWAPと同じ意味だと考える
FXのボリュームは、ティックボリュームです。取引所の出来高ではないことを、理解しておきましょう。
VWAPに触れたら、必ず反発すると考える
VWAPは、平均の基準であり、反発の保証ではありません。割り込んで、そのまま動くこともあります。
どの基準点でも、同じ値だと考える
基準点が変われば、VWAPも変わります。同じチャートで、基準点を揃えて見ましょう。
VWMAの急な動きを、すべてサインと考える
ボリュームの多い足が、計算期間に入る・外れることによる動きも、多く含まれます。
検証せずに、使う
「VWAPに戻る」と聞いても、実際の確率は、通貨ペア・時間帯・相場の状況で変わります。自分で、確認しましょう。
まとめ
- VWAPは、基準点から現在までの、ボリュームで重みをつけた平均価格。VWMAは、直近N本の終値を、ボリュームで重みづけした移動平均線
- FXのボリュームは、ティックボリュームで、取引会社ごとに違う。FXのVWAP・VWMAは、近似値
- VWAPは、基準点を自分で決める必要があり、時間がたつほど動きにくくなる
- VWMAは、ボリュームの多い足に引っ張られる。その足が期間から外れると、急に動く
- VWAPからの乖離を、戻りの目安に使える。指値のほうがリスクリワード比は良くなるが、エントリーできないこともある
- 強いトレンドでは、VWAPから離れ続けることがある
- 単独では判断できない。必ず機能するわけではない
本記事は情報提供を目的としたもので、特定の売買を勧めるものではありません。テクニカル指標の解釈は目安であり、将来の値動きを保証するものではありません。投資の勧誘や利益を保証するものでもありません。取引は自己責任でお願いします。