ATRとは
ATR(Average True Range:アベレージ・トゥルー・レンジ)とは、一定期間の「1本あたりの平均的な値幅」を表す、ボラティリティ(価格の変動の大きさ)系のテクニカル指標です。米国のJ・ウェルズ・ワイルダー氏が、1978年の著書で紹介したものとして知られています。方向(上がるか、下がるか)は示さず、「どれくらい動くか」だけを、pips(または価格)で示すのが、特徴です。一般的な期間は14本です。損切りの幅、利益確定の幅、ロット(取引数量)の調整など、「値幅」を、数字で決めたい場面で、よく使われます。
| ATRが大きい | ATRが小さい | |
|---|---|---|
| 意味 | 1本あたりの値動きが大きい | 1本あたりの値動きが小さい |
| 損切りの幅 | 広めに取る必要がある | 狭めでも、収まりやすい |
| ロットの考え方 | 同じ金額のリスクなら、ロットを小さくする | 同じ金額のリスクなら、ロットを大きくできる |
| 方向 | 示さない | 示さない |
計算方法
ATRは、「TR(トゥルー・レンジ)」を、平均したものです。TRは、次の3つのうち、最も大きいものです。
TR = 次の3つのうち、最も大きい値
  ① 高値 − 安値
  ② |高値 − 前の足の終値|
  ③ |安値 − 前の足の終値|
②③があるのは、足と足の間の「窓(ギャップ)」や、前の足からの飛びを、値幅として含めるためです。FXは、ほぼ24時間取引で、窓は、あまり出ませんが、週明けや、指標発表の直後などに、出ることが、あります。
ATRは、TRを、ワイルダー方式で平滑化します。
最初のATR = 最初のN本のTRの、単純平均
次のATR   = (前のATR × (N − 1) + 今のTR)÷ N
一般的な期間は、N = 14です(ソフトによって、単純平均を使う場合もあります)。
計算例1:TRを、1本ずつ計算する
5本の足の、高値・安値・前の終値は、次のとおりです(例の数値です)。
| 足 | 前の終値 | 高値 | 安値 | ① 高値−安値 | ② 高値−前終値 | ③ 安値−前終値 | TR |
|---|---|---|---|---|---|---|---|
| 1本目 | 150.40 | 150.60 | 150.40 | 0.20 | 0.20 | 0.00 | 0.20 |
| 2本目 | 150.55 | 150.80 | 150.50 | 0.30 | 0.25 | 0.05 | 0.30 |
| 3本目 | 150.70 | 150.85 | 150.60 | 0.25 | 0.15 | 0.10 | 0.25 |
| 4本目 | 150.65 | 151.05 | 150.70 | 0.35 | 0.40 | 0.05 | 0.40 |
| 5本目 | 151.00 | 151.10 | 150.75 | 0.35 | 0.10 | 0.25 | 0.35 |
4本目は、「高値 − 安値」が0.35円(35pips)ですが、前の終値(150.65円)から、高値(151.05円)まで、0.40円(40pips)あります。そのため、TRは、0.40円になります。前の足から、上に飛んだ分も、値幅として数えることが、わかります。
計算例2:ATRを計算する(N = 5)
計算を簡単にするため、N = 5で計算します。
最初のATR = (0.20 + 0.30 + 0.25 + 0.40 + 0.35)÷ 5 = 1.50 ÷ 5 = 0.30円(30pips)
次の足のTRが、0.50円(50pips)だった場合です。
次のATR = (0.30 × 4 + 0.50)÷ 5 = 1.70 ÷ 5 = 0.34円(34pips)
N = 14で、前のATRが0.20円(20pips)、今のTRが0.40円(40pips)の場合は、次のとおりです。
次のATR = (0.20 × 13 + 0.40)÷ 14 = 3.00 ÷ 14 ≒ 0.214円(約21.4pips)
TRが、前のATRの2倍(40pips)になっても、ATRは、約1.4pips(20→約21.4pips)しか、上がりません。期間が長いほど、1本の影響は小さく、ATRの動きは、ゆっくりになります。
ATRの見方
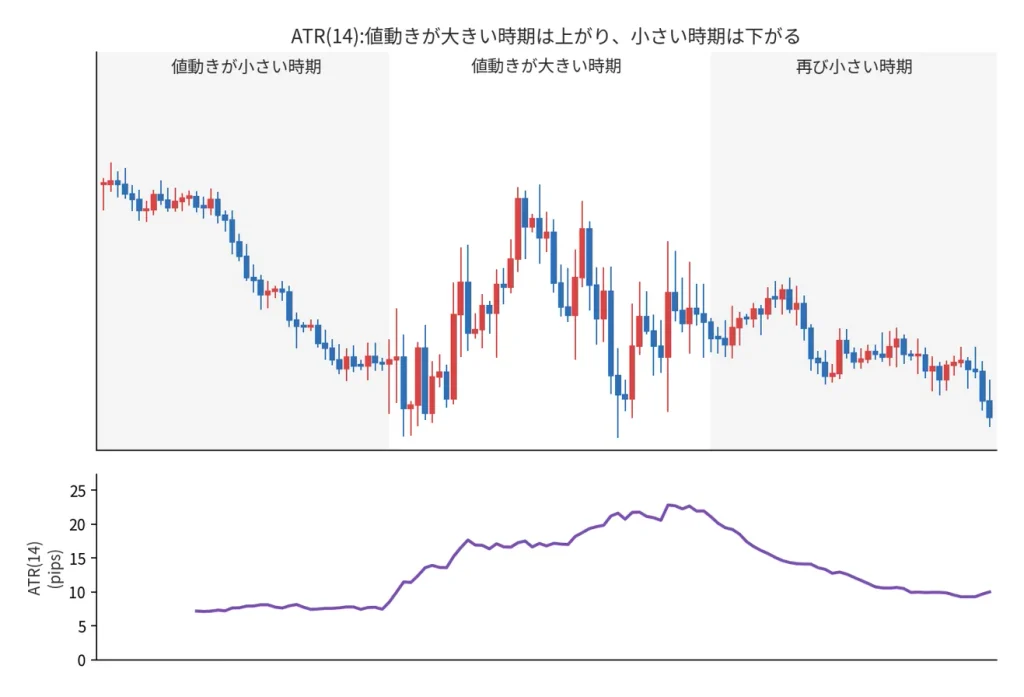
ATRが上がっている = 値動きが、大きくなっている
ATRが下がっている = 値動きが、小さくなっている
ATRが高い水準 = 活発な相場(指標発表、重要な局面など)
ATRが低い水準 = 静かな相場(閑散とした時間帯など)
「高い」「低い」は、その通貨ペア・時間足の、過去の水準と比べて判断します。たとえば、同じATRの数値でも、ドル円とポンド円では、意味が違います。
他の指標との違い
| ATR | ボリンジャーバンドの幅 | ヒストリカル・ボラティリティ | |
|---|---|---|---|
| 計算の元 | 高値・安値・前の終値(値幅) | 終値の標準偏差 | 終値の変化率の標準偏差 |
| 単位 | pips(価格) | 価格(または%) | 年率換算の% |
| 窓の反映 | 反映する | 反映しない(終値だけ) | 反映しない(終値だけ) |
| 主な用途 | 損切り幅、ロット調整 | バンドの幅(収縮・拡大) | 変動の大きさの比較 |
ボリンジャーバンド、ヒストリカル・ボラティリティについては、別の記事で解説しています。
使い方
1. 損切りの幅を決める
「ATRの1.5倍」「ATRの2倍」のように、ATRの何倍かで、損切りの幅を決める方法です。値動きが大きい時期は、損切りを広く、小さい時期は狭く、自動的に調整できます。倍率に、決まった正解は、ありません。通貨ペア・時間足・手法で、確認しましょう。
2. 利益確定の幅を決める
「ATRの3倍」のように、利益確定の目標を決めることもあります。
計算例:ATRを使った損切り・利確と、リスクリワード比
ATRが30pipsの時期です。損切りは、ATRの1.5倍(45pips)、利益確定は、ATRの2.5倍(75pips)とします。
条件が確認された足の終値(150.90円)で買う場合
エントリー 150.90円、損切り 150.45円(−45pips)、利確 151.65円(+75pips)
リスク   = 45pips
リワード = 75pips
リスクリワード比 = 75 ÷ 45 ≒ 1.7
150.70円まで押したところで、指値で買う場合(損切りは同じ150.45円、利確も同じ151.65円)
エントリー 150.70円、損切り 150.45円、利確 151.65円
リスク   = 150.70 − 150.45 = 0.25円(25pips)
リワード = 151.65 − 150.70 = 0.95円(95pips)
リスクリワード比 = 95 ÷ 25 = 3.8
押しを待つほうが、リスクリワード比は良くなります(スプレッドや約定のずれは、考慮していません)。ただし、押さずに上がると、エントリーできません。また、150.45円を割ると、損切りになります。確認した足で入る場合は、エントリーできないリスクは、ありませんが、リスクリワード比は、下がります。ATRは、足が進むごとに変わるため、損切りや目標の位置は、見直す必要があります。
3. ロット(取引数量)を調整する
「1回の取引で、失ってよい金額」を決めて、損切り幅に応じて、ロットを変える方法です。
計算例:損切り幅が変わったときのロット
1回の取引で失ってよい金額を、9,000円とします。ドル円で、1万通貨あたり、1pips = 100円として計算します(円建てで、おおよその目安です)。
【ATR 30pips、損切り = 45pips】
1万通貨あたりの損失 = 45pips × 100円 = 4,500円
ロット = 9,000円 ÷ 4,500円 = 2.0万通貨

【ATR 60pips、損切り = 90pips】
1万通貨あたりの損失 = 90pips × 100円 = 9,000円
ロット = 9,000円 ÷ 9,000円 = 1.0万通貨
ATRが2倍になると、損切り幅も2倍になり、同じ金額のリスクに収めるには、ロットが半分になります。資金管理については、別の記事で解説しています。
4. 他の指標のパラメータとして使う
ケルトナーチャネルやスーパートレンドは、ATRを、計算に使っています。ケルトナーチャネル、スーパートレンドについては、別の記事で解説しています。
注意点
1. 方向は、示さない
ATRが上がっても、価格が、上がるか下がるかは、わかりません。下落が激しいときも、ATRは上がります。方向は、別の指標で、確認する必要があります。
2. 遅れて反応する
ATRは、過去N本の平均のため、急に値動きが大きくなっても、すぐには反応しません。逆に、値動きが落ち着いても、しばらく高いままです。
3. 急変動で、しばらく高い値が残る
指標発表などで、1本だけ極端に長い足が出ると、ATRが上がり、その影響が、約N本のあいだ、残ります。ワイルダー方式では、影響が、さらにゆっくり、薄れていきます。その間、損切り幅を、ATRで決めると、実際の値動きよりも、広くなることが、あります。
4. 通貨ペア・時間足で、数値が違う
ATRは、価格の単位(pips)のため、通貨ペアが違うと、比べられません。同じ通貨ペアでも、時間足が違えば、数値は変わります。他人のATRの数字を、そのまま使わないようにしましょう。
5. 指標発表や要人発言の直後は、特に注意
急変動で、ATRの想定を、大きく超えて動くことが、あります。損切り幅が、ATRの1.5倍でも、1本で超える場合が、あります。
6. 足が確定するまで、分からない
進行中の足は、TRが、確定までに変わります。ATRも、変わるため、確定後に判断しましょう。
初心者が間違えやすいポイント
ATRが高いときは、チャンスだと考える
ATRが高いのは、「動きが大きい」だけで、「利益になる」ことでは、ありません。損失も、大きくなりやすいです。
ATRを、売買のサインとして使う
ATRは、方向を示さないため、単独では、エントリーのサインに、なりません。損切り幅・ロットの調整など、「大きさ」を決める道具です。
損切りを、ATRの倍率だけで決める
倍率で出した損切りの位置が、サポートやレジスタンスの、手前や真上に、なることが、あります。価格の構造も、あわせて確認しましょう。
設定を、頻繁に変える
結果が悪いたびに、期間や倍率を変えると、過去のチャートに合わせただけになり、将来には通用しにくくなります。
検証せずに、使う
「ATRの1.5倍で損切りすれば安全」と聞いても、実際の結果は、通貨ペア・時間足・期間の組み合わせで変わります。自分で、確認しましょう。
まとめ
- ATRは、一定期間の、1本あたりの平均的な値幅を表す、ボラティリティ系の指標。ワイルダー氏が考案した。一般的な期間は14
- TR = 「高値−安値」「|高値−前の終値|」「|安値−前の終値|」のうち最大。ATR = (前のATR × (N−1) + 今のTR)÷ N
- 例では、5本のTRの平均が0.30円(30pips)。次のTRが0.50円なら、N = 5のATRは0.34円
- 損切り・利確の幅、ロットの調整に使う。ATRが2倍になれば、同じ金額のリスクのロットは、半分
- 損切りの例では、押しを待つ指値のほうがリスクリワード比は良くなるが、エントリーできないこともある
- 方向は示さない。急変動の影響が、しばらく残る
- 単独では判断できない。必ず機能するわけではない
本記事は情報提供を目的としたもので、特定の売買を勧めるものではありません。テクニカル指標の解釈は目安であり、将来の値動きを保証するものではありません。投資の勧誘や利益を保証するものでもありません。取引は自己責任でお願いします。