ヒストリカル・ボラティリティとは
ヒストリカル・ボラティリティ(HV:歴史的変動率)とは、過去の一定期間に、価格が「どれくらい変動したか」を、変化率のばらつき(標準偏差)で表し、年率(%)に換算した、ボラティリティ系のテクニカル指標です。「実現ボラティリティ」とも呼ばれます。方向(上がるか、下がるか)は示さず、「どれくらい動いたか」だけを、示します。ATRが、値幅(pips)で変動の大きさを示すのに対し、HVは、変化率(%)で示すため、通貨ペアが違っても、比べやすいのが、特徴です。一般的な期間は、20本前後(日足なら、約1か月)です。
| HVが高い | HVが低い | |
|---|---|---|
| 意味 | 最近、価格の変動が大きかった | 最近、価格の変動が小さかった |
| 値動きの印象 | 荒い、急変動がある | 静か、狭い範囲 |
| 方向 | 示さない | 示さない |
| 単位 | 年率(%) | 年率(%) |
計算方法
① 変化率(対数収益率)= ln(今日の終値 ÷ 前の足の終値)
② 直近N本の変化率の、標準偏差(σ)を求める
③ 年率に換算する:HV = σ × √(1年間の足の本数) × 100(%)
日足の場合、1年間の足の本数は、約252本(営業日)として、√252 ≒ 15.9を使うのが、一般的です(ソフトによって、260、365などを使う場合も、あります)。1時間足や4時間足の場合は、1年間の足の本数が変わるため、年率換算の係数も、変わります。計算に使う標準偏差は、サンプル標準偏差(N−1で割る)を使うのが、一般的です。ボリンジャーバンドは、母集団の標準偏差(Nで割る)を使う場合が多く、ここが、細かい違いです。ボリンジャーバンドについては、別の記事で解説しています。
計算例:6本の終値から、HVを計算する
日足の終値が、次のとおりだったとします(計算を簡単にするため、5つの変化率で計算します。例の数値です)。
| 足 | 終値 | 変化率(%) |
|---|---|---|
| 0本目 | 150.00 | − |
| 1本目 | 150.30 | + 0.200 |
| 2本目 | 150.15 | − 0.100 |
| 3本目 | 150.60 | + 0.299 |
| 4本目 | 150.45 | − 0.100 |
| 5本目 | 150.90 | + 0.299 |
変化率 = ln(150.30 ÷ 150.00) = +0.1998%、ln(150.15 ÷ 150.30) = −0.0999%、…

変化率の平均 ≒ 0.1196%

標準偏差(サンプル、N−1 = 4で割る)
  偏差の2乗の合計 ≒ 0.167(%²)
  分散 = 0.167 ÷ 4 ≒ 0.0417
  σ(1日) = √0.0417 ≒ 0.2043%

年率換算 = 0.2043% × √252 ≒ 0.2043 × 15.87 ≒ 3.24%
この例では、HV ≒ 3.2%です。実際の通貨ペアのHVは、数%〜十数%になることが多いですが、通貨ペア・時期で、大きく変わります。計算は、通常、チャートソフトが行います。手計算は、仕組みを理解するための、例です。
計算例:HVから、1日の「ふつうの動き」を見積もる
HVが9%(年率)のとき、1日の標準偏差は、次のとおりです。
1日のσ = 9% ÷ √252 ≒ 9 ÷ 15.87 ≒ 0.567%
150円なら、0.567% × 150 ≒ 0.85円(約85pips)
「1日の値動きが、±85pips(約1σ)の範囲に収まる」と、過去のばらつきから、見積もれます。ただし、これは、変動が「正規分布」に従うと、仮定した場合の目安です。FXでは、極端な動き(ファットテール)が、正規分布より、多く起こるため、この範囲を超える動きは、十分に起こり得ます。
HVの見方
HVが上がっている = 最近、変動が大きくなっている
HVが下がっている = 最近、変動が小さくなっている
HVが、過去と比べて高い水準 = 荒い相場
HVが、過去と比べて低い水準 = 静かな相場
「高い」「低い」の基準は、その通貨ペア・時間足の、過去の水準と比べて、判断します。固定の「何%以上」という基準は、使えません。
他の指標との違い
| ヒストリカル・ボラティリティ | ATR | ボリンジャーバンドの幅 | |
|---|---|---|---|
| 計算の元 | 終値の変化率の標準偏差 | 高値・安値・前の終値(値幅) | 終値の標準偏差 |
| 単位 | 年率(%) | pips(価格) | 価格(または%) |
| 通貨ペアの比較 | しやすい | しにくい | しにくい |
| 窓・高値安値の反映 | 終値だけ。高値安値は見ない | 反映する | 終値だけ |
| 平滑化 | 単純(期間から外れると、急に変わる) | ワイルダー方式(ゆっくり変わる) | 単純 |
ATRについては、別の記事で解説しています。
使い方
1. ボラティリティの水準を、過去と比べる
今のHVが、過去数か月〜1年のなかで、高いのか、低いのかを、確認します。低い水準が続いたあとは、動き出す(ブレイクの)可能性が、高まると、考えられる場合もあります(必ず、そうなるわけでは、ありません)。スクイーズとエクスパンションについては、別の記事で解説しています。
2. 通貨ペアを、比べる
ドル円とポンド円のように、値動きの大きさが違う通貨ペアを、同じ尺度(%)で、比べられます。
3. 損切り幅・ロットの目安にする
HVから、1日の標準偏差を求め、損切りや目標の、目安にすることが、できます。ATRのほうが、高値・安値を反映する分、実際の値幅に近いため、FXの損切り幅には、ATRが、よく使われます。資金管理については、別の記事で解説しています。
計算例:HVが低い水準からの、レンジブレイク
HVが、過去1年のなかで、低い水準まで下がり、価格が、150.30円〜150.80円のレンジ(幅50pips)に、収まっているとします。価格が、150.80円を上に抜け、終値が150.90円だったとします。**損切りは、レンジの中ほど(150.50円)、利益確定は、レンジの幅を、上に写した位置(150.80 + 0.50 = 151.30円)**とします。
抜けた足の終値(150.90円)で買う場合
エントリー 150.90円、損切り 150.50円、利確 151.30円
リスク   = 150.90 − 150.50 = 0.40円(40pips)
リワード = 151.30 − 150.90 = 0.40円(40pips)
リスクリワード比 = 40 ÷ 40 = 1.0
抜けたあと、150.80円まで戻ってきた(リテスト)ところで、指値で買う場合
エントリー 150.80円、損切り 150.50円、利確 151.30円
リスク   = 150.80 − 150.50 = 0.30円(30pips)
リワード = 151.30 − 150.80 = 0.50円(50pips)
リスクリワード比 = 50 ÷ 30 ≒ 1.7
戻りを待つほうが、リスクリワード比は良くなります(スプレッドや約定のずれは、考慮していません)。ただし、戻らずに上がると、エントリーできません。また、150.80円を割り込むと、ダマシの可能性が高まります。抜けた足で入る場合は、エントリーできないリスクは、ありませんが、リスクリワード比は、1.0まで下がります。この場合は、目標を、さらに先に広げるか、見送る判断も、必要です。HVは、方向を示さないため、ブレイクの方向は、価格で判断します。
注意点
1. 方向は、示さない
HVが上がっても、価格が、上がるか下がるかは、わかりません。下落が激しいときも、HVは上がります。方向は、別の指標で、確認する必要があります。
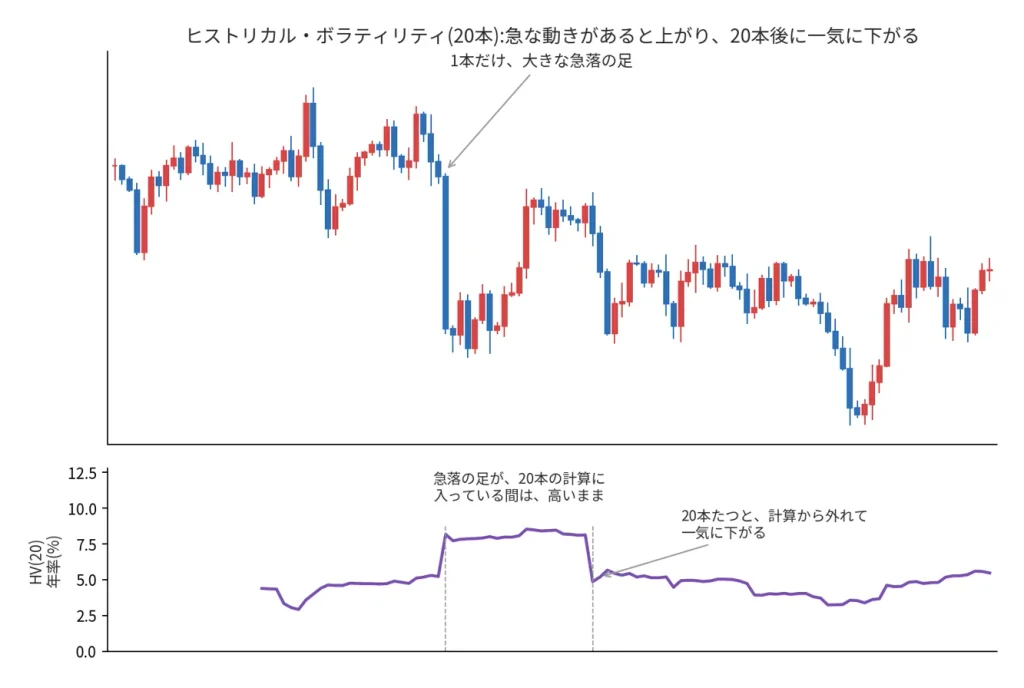
2. 急な動きの影響が、一定期間、そのまま残る
HVは、直近N本の標準偏差のため、1本だけ大きな動きがあると、その足が、計算に入っている間(N本のあいだ)、高いままです。そして、N本たつと、その足が計算から外れて、一気に下がります。図の、点線の間が、その期間です。「落ち着いた」ように見えても、実際は、ずっと前の1本が、外れただけということが、あります。
3. 低いHVのあとに、必ず動くとは限らない
HVが低い水準が続いたあと、動き出すことは、多いとされますが、必ず、そうなるわけでは、ありません。低い水準のまま、長く続くこともあります。
たとえば、低いHVからのブレイクで買い、ダマシで平均25pipsの損失が、4回続くと、合計100pipsの損失です。その後のトレンドで、1回の利益が140pipsなら、合計は+40pips、80pipsなら、合計は−20pipsです。この数字は、あくまで例ですが、ダマシの損失を、トレンドの利益で取り返せるかは、状況によって変わります。環境認識については、別の記事で解説しています。
4. 期間・年率換算で、数値が変わる
期間(20本、30本など)や、年率換算の係数(252、260、365など)で、数値は変わります。他人のHVの数字と、そのまま比べないようにしましょう。
5. 指標発表や要人発言の直後は、特に注意
急変動で、HVが急に上がり、その後の、N本のあいだ、高いまま残ることが、あります。その間のHVを、通常時の水準として、使うと、判断を誤ることが、あります。
6. 足が確定するまで、分からない
進行中の足は、終値が確定するまで、変化率が変わります。HVも、変わるため、確定後に判断しましょう。
初心者が間違えやすいポイント
HVが高いときは、上がると考える
HVは、「動きの大きさ」だけを示し、方向は示しません。
HVの数字を、「1日に必ず動く値幅」と考える
HVから見積もった範囲は、「正規分布」を、仮定した目安です。それを超える動きは、十分に起こり得ます。
インプライド・ボラティリティと、混同する
インプライド・ボラティリティ(IV)は、オプション価格から逆算した、「将来の変動の見通し」で、HV(過去の実績)とは、別のものです。
設定を、頻繁に変える
結果が悪いたびに、期間を変えると、過去のチャートに合わせただけになり、将来には通用しにくくなります。
検証せずに、使う
「HVが低ければ、ブレイクで勝てる」と聞いても、実際の確率は、通貨ペア・時間足・期間の組み合わせで変わります。自分で、確認しましょう。
まとめ
- ヒストリカル・ボラティリティ(HV)は、過去の変化率の標準偏差を、年率(%)に換算した、変動の大きさを示す指標。方向は示さない
- 変化率 = ln(今日の終値 ÷ 前の足の終値)。HV = 標準偏差 × √(1年間の足の本数) × 100。日足では、√252を使うのが一般的
- 例では、5つの変化率から、HV ≒ 3.2%。HVが9%なら、1日の1σは約0.57%(150円で約85pips)
- 通貨ペアの比較、過去との比較、変動の大きさの確認に使う
- 1本の大きな動きは、N本のあいだ、HVを高く保ち、N本後に、一気に下げる
- 低いHVからのブレイクでは、リテストでの指値のほうがリスクリワード比は良くなるが、エントリーできないこともある
- 単独では判断できない。必ず機能するわけではない
本記事は情報提供を目的としたもので、特定の売買を勧めるものではありません。テクニカル指標の解釈は目安であり、将来の値動きを保証するものではありません。投資の勧誘や利益を保証するものでもありません。取引は自己責任でお願いします。