標準偏差チャネル・回帰トレンドとは
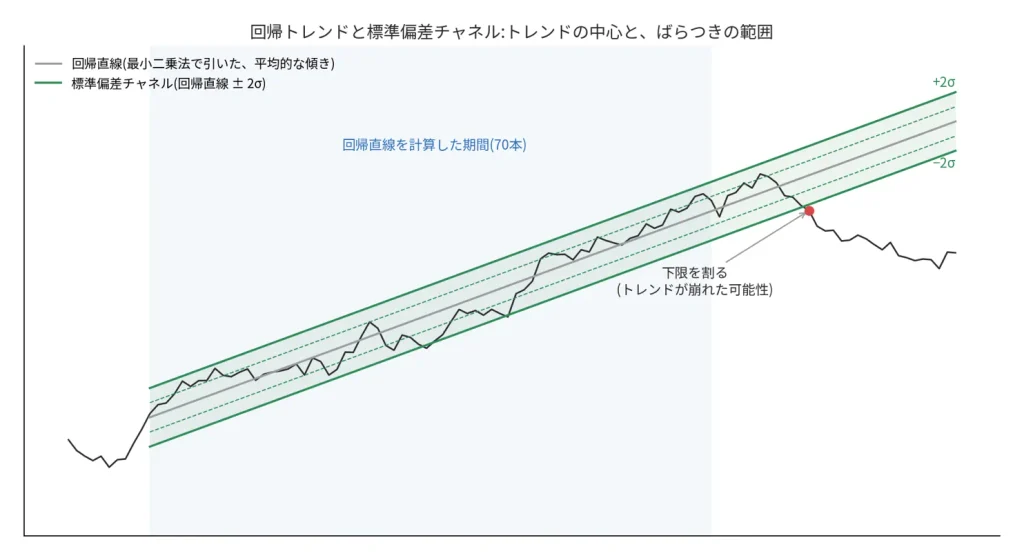
回帰トレンド(線形回帰線)とは、一定期間の価格に、「最もよく当てはまる直線」を引いたものです。統計の「最小二乗法」という方法で、価格と直線との差(ずれ)の2乗の合計が、最も小さくなる直線を求めます。標準偏差チャネルとは、この回帰直線の上下に、「価格が直線から、どれくらいばらついているか(標準偏差)」の何倍かを足し引きして引いた、帯状のラインです。トレンドの「平均的な傾き」と「ばらつきの範囲」を、同時に見られるため、トレンドの中の、行き過ぎの目安として使われます。
| ライン | 内容 |
|---|---|
| 回帰直線(中心線) | 期間内の終値に、最もよく当てはまる直線 |
| アッパーチャネル | 回帰直線 + 標準偏差 × 倍率 |
| ロワーチャネル | 回帰直線 − 標準偏差 × 倍率 |
倍率は2がよく使われます(ソフトによって、初期設定が異なる場合があります)。
計算方法
回帰直線:価格 = 傾き × 時間 + 切片(最小二乗法で求める)
標準偏差(σ)= 価格と回帰直線との差(残差)の標準偏差
アッパー = 回帰直線 + σ × 倍率
ロワー   = 回帰直線 − σ × 倍率
ボリンジャーバンドとの違いは、「何からのばらつきを測るか」です。ボリンジャーバンドは、「移動平均線(平均)」からのばらつきを、標準偏差チャネルは、「回帰直線(傾いた平均)」からのばらつきを測ります。ボリンジャーバンドについては、別の記事で解説しています。
計算例:5本の回帰直線とチャネル
手計算しやすいように、5本の終値で計算します(実際には、50本や100本などを使います)。時間は1〜5、終値は、150.10円、150.30円、150.20円、150.50円、150.60円です。
【回帰直線の傾き】
時間の平均 = 3、終値の平均 = 150.34円
時間の差    = −2、−1、0、+1、+2
終値の差    = −0.24、−0.04、−0.14、+0.16、+0.26
(時間の差 × 終値の差)の合計 = 0.48 + 0.04 + 0 + 0.16 + 0.52 = 1.20
(時間の差)²の合計         = 4 + 1 + 0 + 1 + 4 = 10
傾き = 1.20 ÷ 10 = 0.12円/本(12pips/本)

【回帰直線の値】(時間3で、終値の平均150.34円を通る)
時間1〜5 = 150.10、150.22、150.34、150.46、150.58円
価格と回帰直線との差(残差)を、求めます。
残差         = 0.00、+0.08、−0.14、+0.04、+0.02
残差の2乗    = 0、0.0064、0.0196、0.0016、0.0004 → 合計 0.028
分散         = 0.028 ÷ 5 = 0.0056
標準偏差(σ)= √0.0056 ≒ 0.0748円(約7.5pips)
±2σのチャネルは、次のとおりです(時間5の位置)。
アッパー = 150.58 + 0.0748 × 2 ≒ 150.73円
ロワー   = 150.58 − 0.0748 × 2 ≒ 150.43円
同じ5本の終値で、ボリンジャーバンド(平均からのばらつき)を計算すると、標準偏差は約0.1855円(約18.5pips)でした。回帰チャネルのσ(約7.5pips)は、約半分以下です。上昇の傾きの分を、回帰直線が説明しているため、「傾きによる変化」が、ばらつきに含まれません。トレンドが強いときは、ボリンジャーバンドよりも、狭いチャネルになるのが、特徴です。
R²(決定係数)とは
R²は、「回帰直線が、価格の動きを、どれくらい説明できているか」を、0〜1で表した値です。
R² = 1 − (残差の2乗の合計)÷(終値の差の2乗の合計)
   = 1 − 0.028 ÷ 0.172 ≒ 0.84
1に近いほど、直線に沿った動き(はっきりしたトレンド)です。0に近いと、直線では説明できない(トレンドがない)ことを示します。ただし、R²が高くても、今後も続く保証にはなりません。
示すこと
価格が、回帰直線より上 = 期間の平均的なトレンドより、高い位置
価格が、アッパーに近い = トレンドの中で、行き過ぎの可能性
価格が、ロワーに近い   = トレンドの中で、押しが深くなっている可能性
傾き                   = トレンドの方向と強さ(円/本)
ボリンジャーバンド・ケルトナーチャネルとの違い
| 標準偏差チャネル(回帰) | ボリンジャーバンド | ケルトナーチャネル | |
|---|---|---|---|
| 中心線 | 回帰直線(傾いた直線) | 移動平均線 | 移動平均線(EMA) |
| 幅の基準 | 回帰直線からのばらつき | 平均からのばらつき | ATR |
| 形 | ほぼ平行な、直線のチャネル | 曲線。幅が変わる | 曲線。ゆるやかに変わる |
| トレンドの影響 | トレンドの分を除いて測る | トレンドの分も、ばらつきに含む | ATRのため、トレンドの影響は、受けにくい |
| 新しい足が加わったとき | 直線の傾き・位置ごと、変わる | 移動平均線が、少し動く | EMAが、少し動く |
ケルトナーチャネルについては、別の記事で解説しています。
使い方
1. トレンド中の押し目・戻りを探す
上昇の回帰チャネルの中で、価格がロワー付近まで押して、反発する場面を、押し目として見ます。価格が、ロワーを下に抜けたら、「トレンドが崩れた可能性」として、撤退の目安にします。押し目(プルバック)については、別の記事で解説しています。
計算例:ロワーチャネルでの押し目買い
50本で引いた回帰直線が、現在151.00円、σが0.20円(20pips)、倍率2で、傾きは、右上がりだとします。
アッパー = 151.00 + 0.20 × 2 = 151.40円
ロワー   = 151.00 − 0.20 × 2 = 150.60円
価格が、150.62円まで下がり、反発したとします。**損切りは、ロワーの15pips下(150.45円)、利益確定は、アッパー(151.40円)**とします。ロワーを割り込むと、「トレンドの中の押し」という前提が崩れやすいためです。
150.62円に指値で買う場合
エントリー 150.62円、損切り 150.45円、利確 151.40円
リスク   = 150.62 − 150.45 = 0.17円(17pips)
リワード = 151.40 − 150.62 = 0.78円(78pips)
リスクリワード比 = 78 ÷ 17 ≒ 4.6
反発の陽線が確定した終値(150.78円)で買う場合
エントリー 150.78円、損切り 150.45円、利確 151.40円
リスク   = 150.78 − 150.45 = 0.33円(33pips)
リワード = 151.40 − 150.78 = 0.62円(62pips)
リスクリワード比 = 62 ÷ 33 ≒ 1.9
指値のほうが、リスクリワード比は良くなります(スプレッドや約定のずれは、考慮していません)。ただし、ロワーの手前で反発すると、エントリーできません。また、回帰直線とチャネルは、新しい足が加わるたびに、位置が変わるため、目標の位置は、見直す必要があります。反発を確認してから入るほうが、ダマシは減りやすい一方、リスクリワード比は下がります。
2. トレンドの終わりの目安にする
価格が、チャネルの下限(上昇の場合)を、終値で割ったときを、トレンドが崩れた可能性のサインとする方法があります。図でも、価格が、ロワーを割ったあと、チャネルから離れて、下がっています。ただし、一時的に割って、戻ることも、あります。
3. トレンドの強さの目安にする
回帰直線の傾きが大きく、R²が高いときは、はっきりしたトレンドです。傾きが小さく、R²が低いときは、トレンドが弱い、またはレンジの可能性があります。
注意点
1. 新しい足が加わると、線が変わる
回帰直線は、「期間内の全ての価格」から計算するため、新しい足が加わるたびに、傾きも位置も変わります。過去のチャートでは、きれいに見えても、リアルタイムでは、違う形になっていることが、あります。これは、回帰トレンドを使うときの、最も大きな注意点です。
2. 期間の選び方で、線が大きく変わる
どの期間で引くかで、傾きもチャネルの幅も、変わります。自分に都合の良い期間を選ぶと、「後から見て、きれいな線」を引けてしまいます。期間のルールを、先に決めておくことが、大切です。
3. 「約95%」は、そのまま信じない
正規分布なら、±2σに約95%が収まりますが、価格は、前の価格に影響を受けるため、独立したデータではありません。FXでは、極端な値動きも、起こりやすいため、この確率は、統計上の目安であり、勝率ではありません。
4. トレンドが変わると、役に立たなくなる
回帰直線は、「期間内のトレンドが、同じ傾きで続いた」前提で引くものです。トレンドの途中で、傾きが変わると、価格は、チャネルから離れます。
5. 指標発表や要人発言の直後は、特に注意
急変動で、価格が一気にチャネルの外に出ることが、あります。その後の動きも大きくなるため、注意が必要です。
6. 足が確定するまで、分からない
進行中の足は、チャネルに触れたように見えても、確定までに戻ることがあります。回帰直線も、足の動きとともに変わるため、確定後に判断しましょう。
初心者が間違えやすいポイント
過去のチャートの、きれいな線をそのまま信じる
後から引いた回帰チャネルは、価格がきれいに収まって見えます。リアルタイムでは、線そのものが動くため、同じようには、なりません。
下限に触れたら、必ず反発すると考える
トレンドが終わるときは、下限を割って、そのまま下がります。損切りを、あらかじめ決めておくことが、大切です。
R²が高ければ、トレンドが続くと考える
R²は、「過去の期間の、当てはまりの良さ」を示すもので、今後を保証するものでは、ありません。
期間を、都合よく変える
結果が悪いたびに、期間を変えると、過去のチャートに合わせただけになり、将来には通用しにくくなります。
検証せずに、使う
「回帰チャネルの下限で買えば勝てる」と聞いても、実際の確率は、通貨ペア・時間足・期間の組み合わせで変わります。自分で、確認しましょう。
まとめ
- 回帰トレンドは、期間内の価格に、最小二乗法で最もよく当てはまる直線。標準偏差チャネルは、その上下に、直線からのばらつき(σ)の何倍かを足し引きしたもの
- ボリンジャーバンドは「平均からの」ばらつき、標準偏差チャネルは「回帰直線からの」ばらつきを測る。トレンドが強いと、ボリンジャーバンドより、チャネルが狭くなる
- 5本の例では、傾き12pips/本、σ約7.5pips、R²約0.84
- トレンド中の押し目、トレンドの終わりの目安、トレンドの強さの確認に使う。指値のほうがリスクリワード比は良くなるが、エントリーできないこともある
- 新しい足が加わると、回帰直線もチャネルも変わる。期間のルールを、先に決める
- 「約95%」は、勝率ではない
- 単独では判断できない。必ず機能するわけではない
本記事は情報提供を目的としたもので、特定の売買を勧めるものではありません。テクニカル指標の解釈は目安であり、将来の値動きを保証するものではありません。投資の勧誘や利益を保証するものでもありません。取引は自己責任でお願いします。