ワイコフ理論とは
ワイコフ理論(ワイコフメソッド)とは、20世紀初頭に活躍した、リチャード・ワイコフ(Richard D. Wyckoff)の考え方を、もとにした、相場の分析方法と、言われています。相場は、「買い集め(蓄積)」→「上昇」→「売り抜け(分配)」→「下落」という、循環を、くり返す、と考えます。その中で、横ばいのレンジが、どの段階にあるかを、価格と出来高の動きから、読み取ろうとします。
ワイコフの考え方には、次の3つの法則が、よく紹介されます。
| 法則 | 内容 |
|---|---|
| 需要と供給の法則 | 買いが売りより強ければ上がり、売りが強ければ下がる |
| 原因と結果の法則 | レンジの中で、準備をした大きさ(期間・値幅)が、その後の動きの大きさに、つながる |
| 努力と結果の法則 | 出来高(努力)と、値幅(結果)が、釣り合っているかを、見る |
ワイコフ理論は、「大口の投資家(コンポジット・マン)が、価格を動かしている」という、見方を、使うことが、あります。ただし、為替(FX)は、取引所が、1つに決まっていない、相対取引で、大口の動きを、直接、確かめることは、できません。この記事では、その見方を「そう考えると、値動きを整理しやすい」という、仮説として、扱います。出来高も、FXでは、ブローカーごとの、ティックボリューム(価格の更新回数)が、使われます。実際の取引量とは、異なります。
4つの局面
| 局面 | 内容 | 値動き |
|---|---|---|
| 蓄積(アキュムレーション) | 下落のあとのレンジで、買いが、集まる | 横ばい |
| マークアップ | レンジを上に抜けて、上昇する | 上昇 |
| 分配(ディストリビューション) | 上昇のあとのレンジで、売りが、増える | 横ばい |
| マークダウン | レンジを下に抜けて、下落する | 下落 |
この記事では、蓄積(買い集め)を、中心に、整理します。分配は、蓄積を、上下反転した形として、あとで、簡単に、触れます。
蓄積のフェーズA〜E
蓄積は、5つのフェーズに、分けて、説明されます。解説によって、イベント名や、細かい定義が、違うことが、あります。
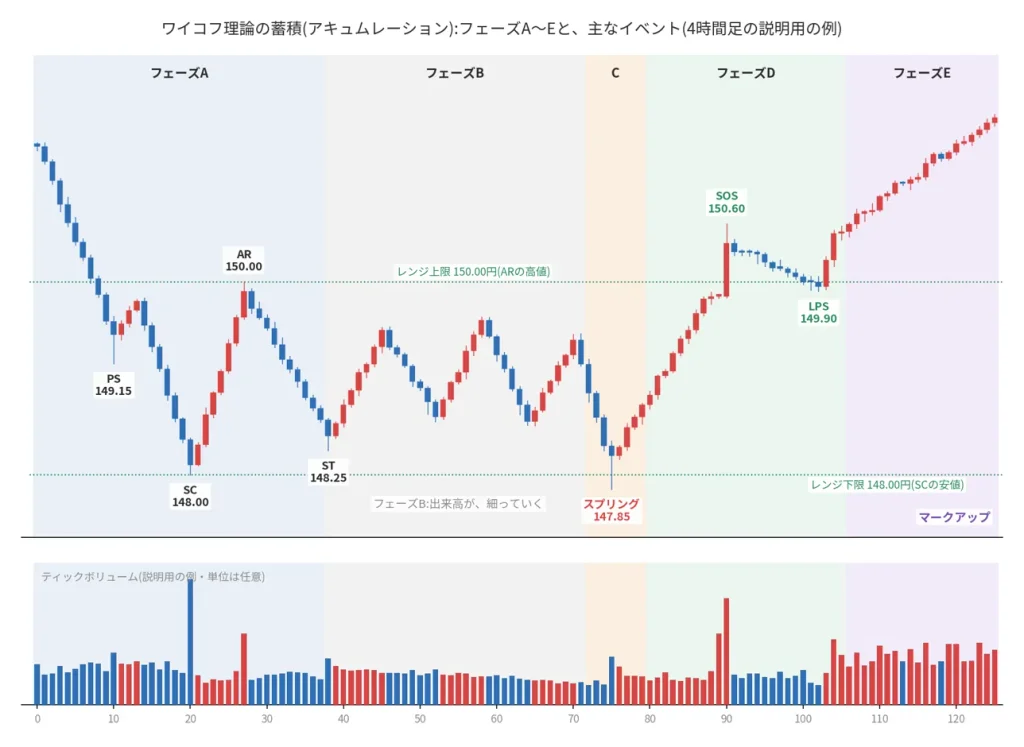
上の図は、説明のために作った例です。実際の相場が、このようにきれいに動くことは、少ないです。ティックボリュームの数字も、説明用で、単位は、任意です。
| フェーズ | 内容 | 主なイベント | 出来高の特徴(例) |
|---|---|---|---|
| A | 下落が止まる | PS・SC・AR・ST | SCで、大きく増える |
| B | レンジの中で、売りを吸収する | レンジ内の上下 | だんだん減っていく |
| C | 最後の売りを、試す | スプリング(またはテスト) | 少なめ |
| D | 買いが、主導権を持つ | SOS・LPS | 上げで増え、押しで減る |
| E | レンジを離れて上昇 | マークアップ | 上昇とともに、増える |
イベントの意味
| イベント | 名称 | 意味(解説による) |
|---|---|---|
| PS | 予備的な支持 | 下落が、最初に、止まりかける場所 |
| SC | セリングクライマックス | 広い値幅で、出来高が多い、投げ売り。安値がレンジ下限になる |
| AR | オートマチックラリー | SCのあとの、自然な反発。高値がレンジ上限になる |
| ST | セカンダリーテスト | SCの安値付近を、再び試す。SCより、出来高が少ないことが、望ましいとされる |
| スプリング | – | レンジ下限を、一度割って、すぐレンジ内に戻る、動き |
| SOS | 強気の兆し | レンジ上限に向かう、または、抜ける、広い値幅の上昇。出来高が、増えることが多い |
| LPS | 最後の支持点 | SOSのあとの、浅い押し。高値切り上げの安値 |
これらのイベントは、すべてが、そろうとは、限りません。省略されたり、くり返されたり、はっきりしないことも、あります。また、イベントの名前は、あとから、振り返って、付けるものです。その場では、まだ、確定しません。
計算例
レンジの幅と、期間
例の価格は、次のとおりです(例の数値です)。
レンジ上限(ARの高値)150.00円、レンジ下限(SCの安値)148.00円
レンジの幅 = 150.00 − 148.00 = 2.00円(200pips)
スプリングの割り込み = 148.00 − 147.85 = 0.15円(15pips)
SC(20本目)からSOS(90本目)まで = 90 − 20 = 70本(4時間足)
 70 ÷ 6(4時間足は1日6本)≒ 11.7日
「原因と結果の法則」では、レンジが、大きく長いほど、その後の動きも、大きくなると、考えます。具体的な目標の出し方には、ポイント・アンド・フィギュアという、チャートを使う方法が、あります。この記事では、簡易な目安として、「レンジの幅を、上限に足す」考え方を、使います(例です)。
簡易な目標 = レンジ上限 + レンジの幅 = 150.00 + 2.00 = 152.00円
図では、125本目の終値が、151.70円で、152.00円には、届いていません。この目標は、あくまで目安で、届くとは、限りません。
出来高の変化(図の例)
| 場面 | 出来高(例) | SCに対する割合 |
|---|---|---|
| SC(20本目) | 230 | 100% |
| ST(38本目) | 85 | 85 ÷ 230 ≒ 37.0% |
| スプリング(75本目) | 88 | 88 ÷ 230 ≒ 38.3% |
フェーズBの出来高(例):前半5本の平均 65.2 → 後半5本の平均 41.2
 変化の割合 = (41.2 − 65.2)÷ 65.2 ≒ −36.8 %(減っていく)
SOS(90本目)の出来高 195 ÷ フェーズBの平均 54.1 ≒ 3.6倍
LPS(102本目)の出来高 36 ÷ SOSの出来高 195 ≒ 18.5 %(押しで、減る)
「下げで出来高が減り、上げで増える」という形が、図の例では、そろっています。これも、例で、実際には、はっきり出ないことも、あります。
基本の使い方
1. 前の動きを、確認する
蓄積は、下落のあとに、起きる形です。上昇のあとの、横ばいは、分配の可能性も、あります。横ばいを、すべて、蓄積と、決めつけることは、できません。
2. レンジの上限と、下限を引く
SCの安値と、ARの高値で、レンジの範囲を、決めます。イベントが、確定する前は、線は、仮のものです。
3. フェーズを、見極める
フェーズBの間は、レンジ内の動きで、方向は、決まっていません。この間は、見送る、または、小さな値幅だけを、狙う、考え方が、あります。
4. スプリングは、戻りを確認する
レンジ下限を、割っても、すぐ、レンジ内に戻らない場合は、スプリングでは、なく、下抜けです。戻りを、確認してから、検討します。この形は、流動性スイープと、似ています(別の記事で解説しています)。
5. SOSとLPSで、買いの主導権を、確認する
レンジ上限を、勢いよく、抜けたあと(SOS)、浅い押し(LPS)で、止まるかを、見ます。
6. 損切りと、目標を決める
スプリングで買う場合は、スプリングの安値の外側、LPSで買う場合は、LPSの安値の外側に、損切りを置く考え方が、あります。目標は、レンジの上限や、簡易な目標(152.00円)などと、する考え方が、あります。
計算例:スプリングと、SOSと、LPSで、買う場合
図の例で、3つの場面の買いを、計算します。目標は、簡易な目標の152.00円で、そろえます(例の数値です)。
スプリングから戻した、78本目の終値(148.60円)で買う場合(損切りは、スプリングの安値147.85円の5pips下の147.80円)
エントリー 148.60円、損切り 147.80円、利確 152.00円
リスク   = 148.60 − 147.80 = 0.80円(80pips)
リワード = 152.00 − 148.60 = 3.40円(340pips)
リスクリワード比 = 340 ÷ 80 = 4.25 ≒ 4.3
損益分岐の勝率 = 1 ÷(1 + 4.3)= 1 ÷ 5.3 ≒ 18.9 %
SOSの90本目の終値(150.40円)で買う場合(損切りは、149.60円)
エントリー 150.40円、損切り 149.60円、利確 152.00円
リスク   = 150.40 − 149.60 = 0.80円(80pips)
リワード = 152.00 − 150.40 = 1.60円(160pips)
リスクリワード比 = 160 ÷ 80 = 2.0
損益分岐の勝率 = 1 ÷(1 + 2.0)= 1 ÷ 3.0 ≒ 33.3 %
LPSのあとの陽線、104本目の終値(150.50円)で買う場合(損切りは、LPSの安値149.90円の5pips下の149.85円)
エントリー 150.50円、損切り 149.85円、利確 152.00円
リスク   = 150.50 − 149.85 = 0.65円(65pips)
リワード = 152.00 − 150.50 = 1.50円(150pips)
リスクリワード比 = 150 ÷ 65 ≒ 2.31 ≒ 2.3
損益分岐の勝率 = 1 ÷(1 + 2.3)= 1 ÷ 3.3 ≒ 30.3 %
| エントリー | 価格 | リスク | リワード | リスクリワード比 | 損益分岐の勝率 |
|---|---|---|---|---|---|
| スプリングから戻した(78本目) | 148.60円 | 80pips | 340pips | 4.3 | 約18.9% |
| SOS(90本目) | 150.40円 | 80pips | 160pips | 2.0 | 約33.3% |
| LPSのあとの陽線(104本目) | 150.50円 | 65pips | 150pips | 2.3 | 約30.3% |
スプリングの買いは、リスクリワード比が、最も高く見えますが、その時点では、スプリングなのか、本当の下抜けなのかが、分かりません。戻らずに、147.80円を割れば、損切りです。損切りが、147.80円に、約定しない(スリッページ)場合、損失は、80pipsより、大きくなることも、あります。スプレッドは、考慮していません。
後から、確認するほど、ダマシは、減りやすくなりますが、取れる値幅は、小さくなります。この例では、スプリング(4.3)から、SOS(2.0)へ、リスクリワード比が、下がっています。LPSが、SOSより、高い(2.3)のは、押しで、損切りを、近くに置けたためです。ただし、LPSで止まらず、下がる場合も、あります。
注意点
1. 後から、見えるものが、多い
PSや、SCは、その時点では、ただの下落の途中と、見分けにくいです。イベントの名前は、後から、付けられたものが、多くなります。
2. 蓄積と分配は、途中では、似ている
レンジの途中では、蓄積も、分配も、似た形に、見えることが、あります。どちらに抜けるかは、抜けるまで、確定しません。
3. 失敗するスプリングがある
レンジ下限を割ったあと、戻らずに、下落が続く場合は、「失敗したスプリング」と、呼ばれます。損切りの位置は、先に、決めておきましょう。
4. FXの出来高は、実際の取引量では、ない
FXの出来高は、ブローカーごとの、ティックボリュームです。実際の取引量とは、異なるため、同じ時間帯でも、ブローカーによって、数字が、違います。
5. 大口の動きは、確認できない
ワイコフ理論の「大口が買い集めている」という説明は、仮説です。実際に、誰が、どれだけ買ったかは、FXでは、確認できません。
6. ブローカーによって、足の区切りが違う
ブローカーによって、サーバー時間が違い、4時間足や、日足の区切りが、違います。そのため、安値や、高値の位置が、微妙に、違うことが、あります。
7. ダマシ・負けが、続くことがある
たとえば、スプリングから戻した、148.60円で買い、損切り147.80円にかかる場合、損失は80pipsです。これが3回続くと、合計−240pipsです。その後、340pipsの利益が1回なら、合計は+100pipsになりますが、SOSで買い、損切りを3回(−240pips)したあと、160pipsの利益が1回なら、合計は−80pipsです。この数字は、あくまで例ですが、勝ちを、取り切れるかで、結果が、変わります。
分配の見方(蓄積の反対)
分配は、上昇のあとの、レンジで、売りが、増える形です。蓄積と、反対の名前が、使われます。
| 蓄積 | 分配 |
|---|---|
| SC(セリングクライマックス) | BC(バイイングクライマックス) |
| AR(オートマチックラリー、上へ) | AR(下へ) |
| スプリング | UT / UTAD(レンジ上限を、一度超えて、戻る) |
| SOS(強気の兆し) | SOW(弱気の兆し) |
| LPS(最後の支持点) | LPSY(最後の供給点) |
ある解説では、アップスラスト(上抜けのダマシ)が、くり返し、高値で、失敗し、下げで、出来高が増えるなら、強気の見方は、当てはまらない、とされています。分配の細かい定義は、解説によって、違います。
初心者が間違えやすいポイント
レンジを、すべて、蓄積と考える
横ばいは、蓄積、分配、ただの休みの、どれの場合も、あります。前の動きと、抜け方を、確認しましょう。
図のように、きれいに、そろうと考える
実際には、イベントが、省略されたり、はっきりしなかったり、します。図は、理解のための、例です。
フェーズBで、方向を決める
フェーズBの間は、方向が、決まっていません。損切りを、フェーズBの、普通の値動きの中に置くと、切られやすくなります。
スプリングで、すぐ、買う
割った直後は、スプリングか、下抜けか、分かりません。戻りを、確認しましょう。
検証せずに、使う
「ワイコフ理論の、この形なら上がる」と聞いても、実際の成績は、通貨ペア・時間足・ルールの組み合わせで、変わります。自分で、確認しましょう。
まとめ
- ワイコフ理論は、相場を、蓄積→マークアップ→分配→マークダウンの循環として、見る考え方。FXは、大口の動きを、確認できないため、仮説として扱う
- 蓄積は、フェーズA(PS・SC・AR・ST)、B(レンジ)、C(スプリング)、D(SOS・LPS)、E(マークアップ)に、分けて説明される
- 例では、レンジの幅は200pips(150.00−148.00)、簡易な目標は152.00円(150.00+2.00)。スプリングの割り込みは15pips。SCからSOSまで70本(約11.7日)
- 出来高(例)は、ST・スプリングが、SCの約37.0%・約38.3%。SOSは、フェーズBの平均の約3.6倍、LPSは、SOSの約18.5%
- 例の買いは、スプリング(4.3)、SOS(2.0)、LPS(2.3)。損益分岐の勝率は、約18.9%・約33.3%・約30.3%(スプレッド除く)。スプリングは、戻らず下抜けになる場合もある
- FXの出来高は、ティックボリュームで、実際の取引量とは異なる
- 単独では判断できない。必ず機能するわけではない
本記事は情報提供を目的としたもので、特定の売買を勧めるものではありません。チャート分析の解釈は目安であり、将来の値動きを保証するものではありません。投資の勧誘や利益を保証するものでもありません。取引は自己責任でお願いします。