ウルティメイト・オシレーターとは
ウルティメイト・オシレーター(Ultimate Oscillator:UO)とは、短期・中期・長期の3つの期間(一般的に、7・14・28)で、「買う力」の割合を計算し、重みをつけて合成する、オシレーター系のテクニカル指標です。ラリー・ウィリアムズが、1970年代に考案したと、されています。期間を1つだけ使うと、その期間の癖が出やすいため、3つの期間を、混ぜて使うことで、ダマシを、減らそうとする考え方です。値は、0〜100の範囲で動き、一般的に、70以上を買われすぎ、30以下を売られすぎと見ることが、多いです(固定の基準では、ありません)。
| ウルティメイト・オシレーターの水準 | 一般的な見方(目安) |
|---|---|
| 70以上 | 買われすぎ(買う力が、強い) |
| 50前後 | 買う力と、売る力が、拮抗している |
| 30以下 | 売られすぎ(買う力が、弱い) |
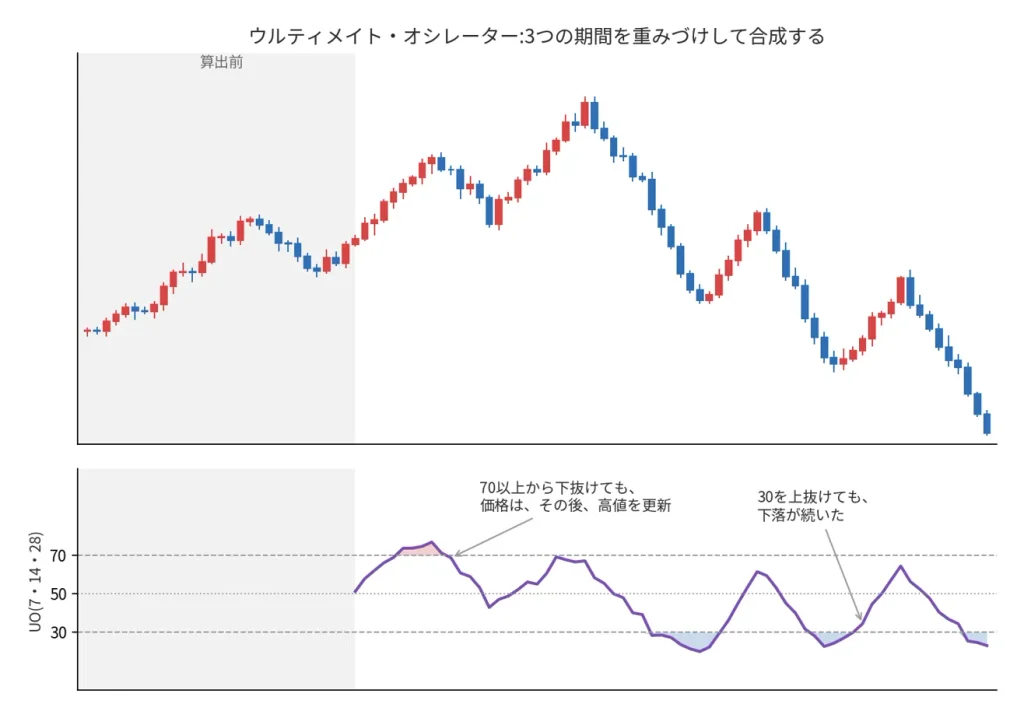
図のとおり、70以上から下抜けた後も、価格が、高値を更新することも、30を上抜けた後に、下落が続くことも、あります。ダマシを、減らそうとする指標ですが、ゼロには、なりません。
計算方法
ウルティメイト・オシレーターは、足ごとに、「買う力(BP)」と「値動きの幅(TR)」を求め、期間ごとに、その比率を出して、合成します。
BP(買う力)  = 終値 − 安値と前の終値の、低いほう
TR(値幅)    = 高値と前の終値の、高いほう − 安値と前の終値の、低いほう

Avg(n) = 直近n本のBPの合計 ÷ 直近n本のTRの合計

UO = 100 × (4 × Avg(7) + 2 × Avg(14) + 1 × Avg(28)) ÷ 7
「前の終値」を使うのは、ギャップ(窓)も、含めて、値幅を測るためです。重みは、短期が4、中期が2、長期が1で、合計が7です。短期の動きが、最も強く反映されます。期間や重みは、ソフトで変更できることが、あります。
計算例:期間2・4・8で、手計算する
手計算を簡単にするため、期間を2・4・8とします(重みは、4・2・1のまま)。例の数値です。実際は、7・14・28を使うのが、一般的です。
| 足 | 高値 | 安値 | 終値 | 前の終値 | BP | TR |
|---|---|---|---|---|---|---|
| 1本目 | 150.10 | 149.85 | 150.00 | ― | ― | ― |
| 2本目 | 150.40 | 150.05 | 150.30 | 150.00 | 0.30 | 0.40 |
| 3本目 | 150.55 | 150.20 | 150.45 | 150.30 | 0.25 | 0.35 |
| 4本目 | 150.60 | 150.30 | 150.40 | 150.45 | 0.10 | 0.30 |
| 5本目 | 150.45 | 150.15 | 150.20 | 150.40 | 0.05 | 0.30 |
| 6本目 | 150.70 | 150.25 | 150.60 | 150.20 | 0.40 | 0.50 |
| 7本目 | 150.85 | 150.50 | 150.75 | 150.60 | 0.25 | 0.35 |
| 8本目 | 150.50 | 150.15 | 150.25 | 150.75 | 0.10 | 0.60 |
| 9本目 | 150.30 | 149.95 | 150.05 | 150.25 | 0.10 | 0.35 |
2本目の計算は、安値(150.05)と前の終値(150.00)の低いほうは150.00、高値(150.40)と前の終値(150.00)の高いほうは150.40です。
BP = 150.30 − 150.00 = 0.30
TR = 150.40 − 150.00 = 0.40
8本目は、前の終値(150.75)が、高値(150.50)より高い、ギャップダウンです。そのため、TRの高いほうは、前の終値(150.75)を使います。
BP = 150.25 − 150.15 = 0.10
TR = 150.75 − 150.15 = 0.60  (高値150.50ではなく、前の終値150.75を使う)
9本目までの結果は、次のとおりです。
直近2本(8・9本目):BPの合計 0.20、TRの合計 0.95
  Avg(2) = 0.20 ÷ 0.95 ≒ 0.2105

直近4本(6〜9本目):BPの合計 0.85、TRの合計 1.80
  Avg(4) = 0.85 ÷ 1.80 ≒ 0.4722

直近8本(2〜9本目):BPの合計 1.55、TRの合計 3.15
  Avg(8) = 1.55 ÷ 3.15 ≒ 0.4921

UO = 100 × (4 × 0.2105 + 2 × 0.4722 + 1 × 0.4921) ÷ 7
   = 100 × (0.8421 + 0.9444 + 0.4921) ÷ 7
   = 100 × 2.2786 ÷ 7
   ≒ 32.6
この例では、UO ≒ 32.6で、30に近い水準です。長い期間(0.49)は、50%近いものの、**直近2本の買う力が弱い(0.21)**ため、短期の重みが大きいUOは、30台まで下がっています。
ウルティメイト・オシレーターが示すこと
BPが大きい = 終値が、その足の安値(または前の終値)から、大きく離れて引けた(買う力が強い)
Avg(n)が高い = n本の値幅のうち、買う力で上げた割合が、高い
UOが高い = 短期・中期・長期の、買う力が、全体として、強い
FXの利点として、出来高を使わず、高値・安値・終値だけで計算できることが、挙げられます。ただし、期間を3つ使う分、設定の自由度は、高く、検証すべき項目も、増えます。
他の指標との違い
| ウルティメイト・オシレーター | RSI | ストキャスティクス | |
|---|---|---|---|
| 計算の元 | 終値と、安値・前の終値の差(BP)と、値幅(TR) | 終値の上げ幅と下げ幅 | 一定期間の高値・安値の中での、終値の位置 |
| 期間 | 3つ(7・14・28)を合成 | 1つ(一般的に14) | 1つ(一般的に14前後) |
| ギャップの扱い | 前の終値を使って、反映 | 終値同士の差で、反映 | 期間の高値・安値に、含まれる |
| 値の範囲 | 0〜100 | 0〜100 | 0〜100 |
| 目安 | 70/30 | 70/30 | 80/20 |
ウルティメイト・オシレーターは、「複数の期間を、混ぜる」ことで、1つの期間への、偏りを、減らそうとした指標です。RSI、ストキャスティクスについては、別の記事で解説しています。
基本の使い方
1. 買われすぎ・売られすぎの、目安にする
70以上は買われすぎ、30以下は売られすぎと、見る考え方です。ただし、「70以上だから、下がる」とは、限りません。図のとおり、70以上から下抜けた後、価格が高値を更新することも、あります。
2. 30や70を、戻ってきたところを、目安にする
30以下まで下がり、30を上抜けたら、反発の目安、70以上から、70を下抜けたら、反落の目安、という使い方です。「入った瞬間」ではなく「戻ってきた」ことを確認することで、下げの途中で、逆張りするリスクを、減らせると、考えられます(必ず、そうなるわけでは、ありません)。
3. ダイバージェンスを、見る
価格が安値を更新したのに、UOが安値を更新しない(または、高値を更新したのに、UOが更新しない)という、ダイバージェンスを、重視する考え方もあります。ただし、ダイバージェンスが出ても、すぐに反転するとは、限りません。ダイバージェンスについては、別の記事で解説しています。
計算例:30を上抜けたあとの買い
UOが30以下まで下がり、直近の安値が149.80円になったとします。直近高値は150.80円です。損切りは直近安値(149.80円)、利益確定は、直近高値(150.80円)とします(例の数値です)。UOが30を上抜けた足の終値が150.10円、その後、50を上抜けた足の終値が150.35円でした。
安値の近く(149.90円)に、指値で買う場合
エントリー 149.90円、損切り 149.80円、利確 150.80円
リスク   = 149.90 − 149.80 = 0.10円(10pips)
リワード = 150.80 − 149.90 = 0.90円(90pips)
リスクリワード比 = 90 ÷ 10 = 9.0
UOが30を上抜けた足の終値(150.10円)で買う場合
エントリー 150.10円、損切り 149.80円、利確 150.80円
リスク   = 150.10 − 149.80 = 0.30円(30pips)
リワード = 150.80 − 150.10 = 0.70円(70pips)
リスクリワード比 = 70 ÷ 30 ≒ 2.3
UOが50を上抜けた足の終値(150.35円)で買う場合
エントリー 150.35円、損切り 149.80円、利確 150.80円
リスク   = 150.35 − 149.80 = 0.55円(55pips)
リワード = 150.80 − 150.35 = 0.45円(45pips)
リスクリワード比 = 45 ÷ 55 ≒ 0.8
| エントリー | 価格 | リスク | リワード | リスクリワード比 |
|---|---|---|---|---|
| 指値(安値付近) | 149.90円 | 10pips | 90pips | 9.0 |
| 30の上抜け | 150.10円 | 30pips | 70pips | 2.3 |
| 50の上抜け | 150.35円 | 55pips | 45pips | 0.8 |
確認を重ねるほど、ダマシは減りやすくなりますが、エントリーが遅れ、リスクリワード比は、下がります(スプレッドや約定のずれは、考慮していません)。50の上抜けを待つと、リスクリワード比は、1を下回るため、この場合は、目標を広げるか、見送る判断も、必要です。指値は、149.90円まで下がらずに、反発すると、エントリーできません。また、安値を割り込むと、損切りになります。
注意点
1. 3つの期間を使っても、ダマシは、なくならない
複数の期間を合成しても、ダマシが、なくなるわけでは、ありません。図のとおり、30を上抜けても、下落が続くことが、あります。
2. 強いトレンドでは、70以上・30以下が続く
強い上昇トレンドでは、70以上の状態が、続くことが、あります。「70以上=売り」と考えると、トレンドに、逆らい続けることに、なります。
たとえば、30以下からの逆張りの買いが、損失30pipsで、5回続くと、合計−150pipsの損失です。その後の1回の利益が、180pipsなら、合計は+30pips、100pipsなら、合計は−50pipsです。この数字は、あくまで例ですが、損失を、利益で取り返せるかは、状況によって変わります。環境認識については、別の記事で解説しています。
3. 短期の期間の重みが、大きい
重みは、短期が4/7(約57%)、中期が2/7(約29%)、長期が1/7(約14%)です。「3つの期間を、均等に、見ている」わけでは、ありません。計算例のとおり、直近2本が弱いと、長い期間が高くても、UOは下がります。
4. 期間・重みの設定で、見え方が変わる
期間や重みを、変えると、値は、大きく変わります。ソフトによって、標準の設定や、計算の細部が、違うことも、あります。他人のチャートと、そのまま比べないようにしましょう。
5. 指標発表や要人発言の直後は、特に注意
急変動で、大きなギャップや、長いヒゲが出ると、BPとTRが、大きく変わり、UOも、急に動きます。その後、平常の値に戻ることもあるため、注意が必要です。
6. 足が確定するまで、分からない
進行中の足では、高値・安値・終値が動くたびに、UOの値も、変わります。30や70との交差が、確定までに、入れ替わることがあります。確定後に判断しましょう。
初心者が間違えやすいポイント
70以上になったら、すぐ売る
70以上は、「買う力が強い」という意味で、「売りのサイン」では、ありません。トレンドが強いと、そのまま上がり続けます。
30以下になったら、すぐ買う
同じく、30以下は、「買いのサイン」では、ありません。下げの途中で、買うと、損失が広がります。
3つの期間を使うから、精度が高いと考える
複数の期間を使うことは、「ダマシを減らす工夫」で、「当たりやすい」ことを、保証するものでは、ありません。実際の成績は、検証が、必要です。
「前の終値」を使うことを、知らない
UOは、前の終値を、安値・高値に、含めて計算します。ギャップが、あると、値幅(TR)が、広がり、他の指標と、違う形に、なります。
検証せずに、使う
「30を上抜けたら買えば勝てる」と聞いても、実際の確率は、通貨ペア・時間足・期間の組み合わせで変わります。自分で、確認しましょう。
まとめ
- ウルティメイト・オシレーターは、3つの期間(一般的に7・14・28)の、買う力の割合を、重みをつけて合成する、オシレーター系の指標。70/30が目安
- BP = 終値 − 安値と前の終値の低いほう、TR = 高値と前の終値の高いほう − 安値と前の終値の低いほう。UO = 100 × (4 × Avg7 + 2 × Avg14 + Avg28) ÷ 7
- 例(期間2・4・8)では、UO ≒ 32.6。直近2本の買う力が弱く、短期の重みが大きいため、30台に下がった
- 出来高を使わず、高値・安値・終値だけで計算できる。ギャップも、前の終値で、反映される
- 例では、指値(9.0)、30の上抜け(2.3)、50の上抜け(0.8)の順に、リスクリワード比が下がる。指値は、エントリーできないこともある
- 3つの期間を使っても、ダマシは、なくならない。強いトレンドでは、70以上・30以下が続く
- 単独では判断できない。必ず機能するわけではない
本記事は情報提供を目的としたもので、特定の売買を勧めるものではありません。テクニカル指標の解釈は目安であり、将来の値動きを保証するものではありません。投資の勧誘や利益を保証するものでもありません。取引は自己責任でお願いします。